Este fin de semana, mientras lavaba el coche, el tipo de al lado suspiraba mirando su teléfono. Su coche, presumiblemente "el techo del habitáculo inteligente", solo tenía año y medio, y el nuevo modelo ya venía de serie con asistencia de navegación urbana y asistente de voz con gran modelo de IA. Antes daba miedo que el coche se averiara; ahora da miedo que el coche quede "obsoleto". Esto no es un chiste, sino la trama real que está ocurriendo en el mercado automovilístico chino: bajo "velocidad y pasión", ¿hacia dónde ir?
En la era de los vehículos de combustión, un coche de joint venture podía venderse de forma estable durante siete u ocho años, con un pico de ventas que duraba cuatro o cinco años, y las automotrices podían obtener cuantiosos retornos con los ojos cerrados. ¿Y ahora? Incluso si un producto sigue en su apogeo con más de diez mil unidades vendidas al mes, los nuevos modelos lo reemplazan rápidamente. No es que no se venda, sino que no se atreven a esperar. Los sistemas de tres componentes eléctricos se actualizan rápidamente, la autonomía eléctrica es cada vez mayor, la potencia de cómputo de los chips salta de cientos de TOPS a miles de TOPS, y la velocidad de iteración es comparable a la de los teléfonos móviles.
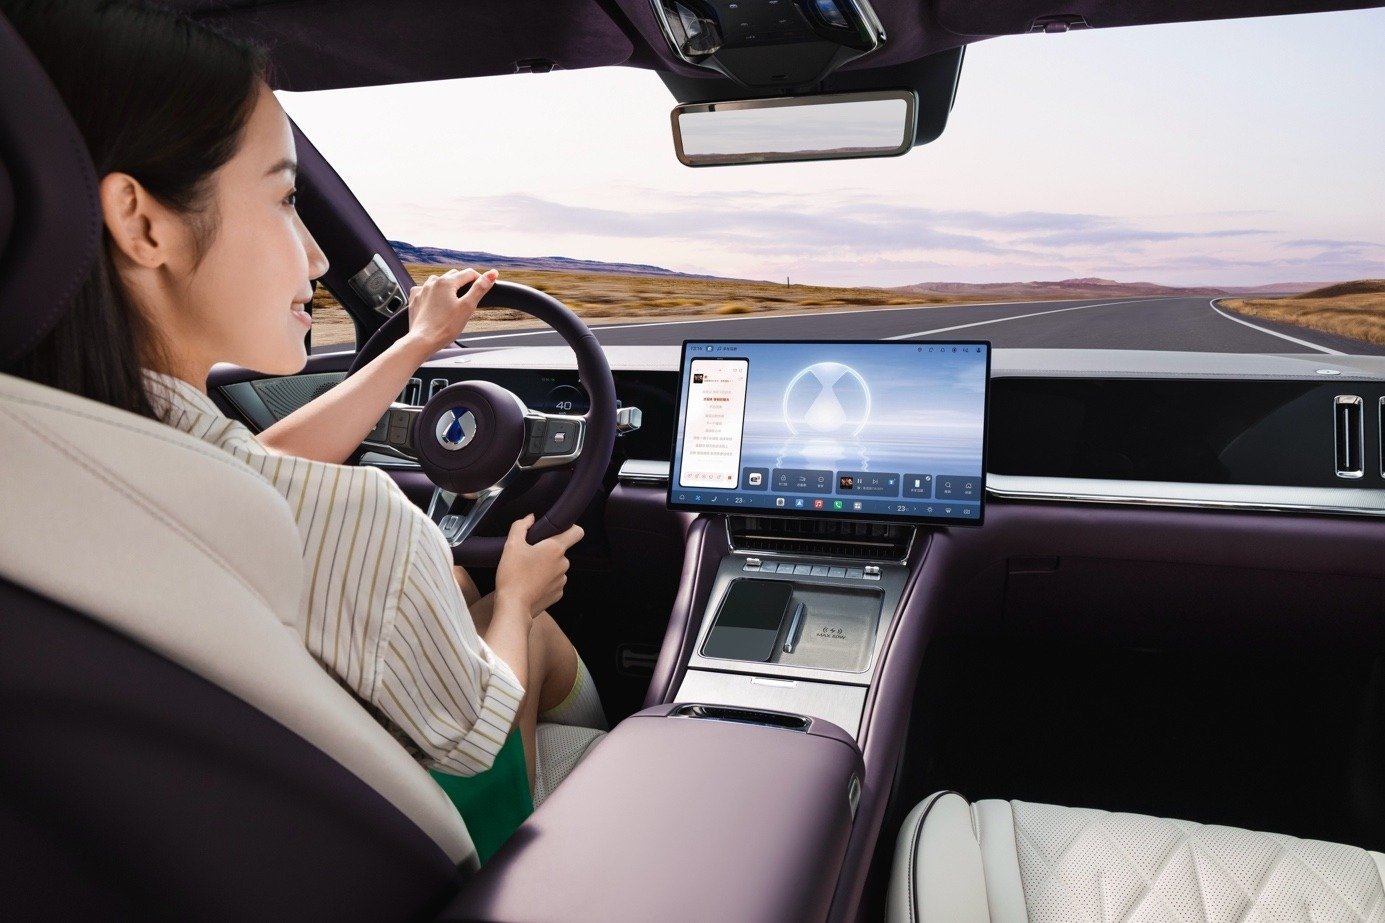
Esta transformación hace que los vehículos inteligentes de nueva energía se parezcan cada vez más a productos electrónicos. Hace 10 años, el ciclo de renovación de los teléfonos inteligentes se redujo al mínimo precisamente porque cada generación suponía un "salto cualitativo". Hoy, los vehículos de nueva energía también están en una fase de explosión tecnológica, con baterías de estado sólido, conducción autónoma L3 y grandes modelos de IA a bordo aún en cola para aterrizar. Cada actualización tecnológica da al usuario una fuerte razón para cambiar de coche: no es que el viejo sea malo, es que el nuevo es realmente irresistible.
Lo más cruel es que las barreras tecnológicas están siendo rápidamente allanadas por la cadena de suministro. Las baterías de potencia, los lidar y la asistencia a la conducción provienen de los mismos pocos proveedores líderes, y el punto de partida tecnológico de todas las automotrices es altamente convergente. Sumado a la alta frecuencia de movimiento de talento en la industria, la asistencia de navegación urbana que hoy ves en un modelo determinado, en medio año podría ser equipo de serie en muchos modelos del mismo segmento. La ventana de diferenciación se comprime a unos meses, y las automotrices solo pueden mantener su presencia lanzando novedades constantemente.
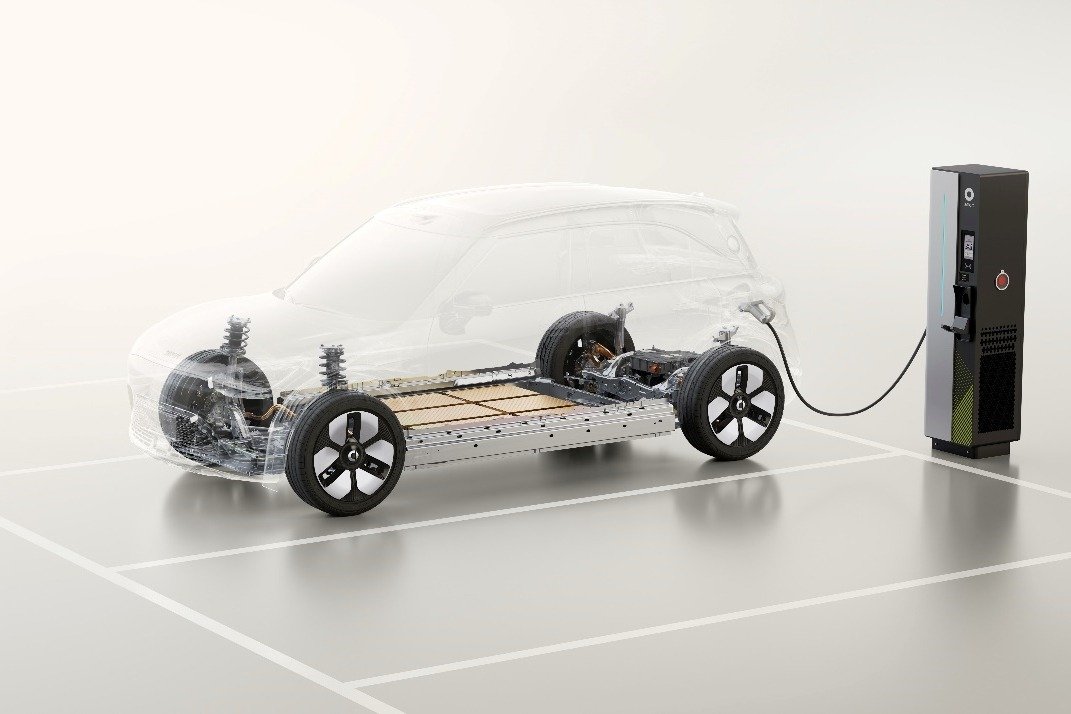
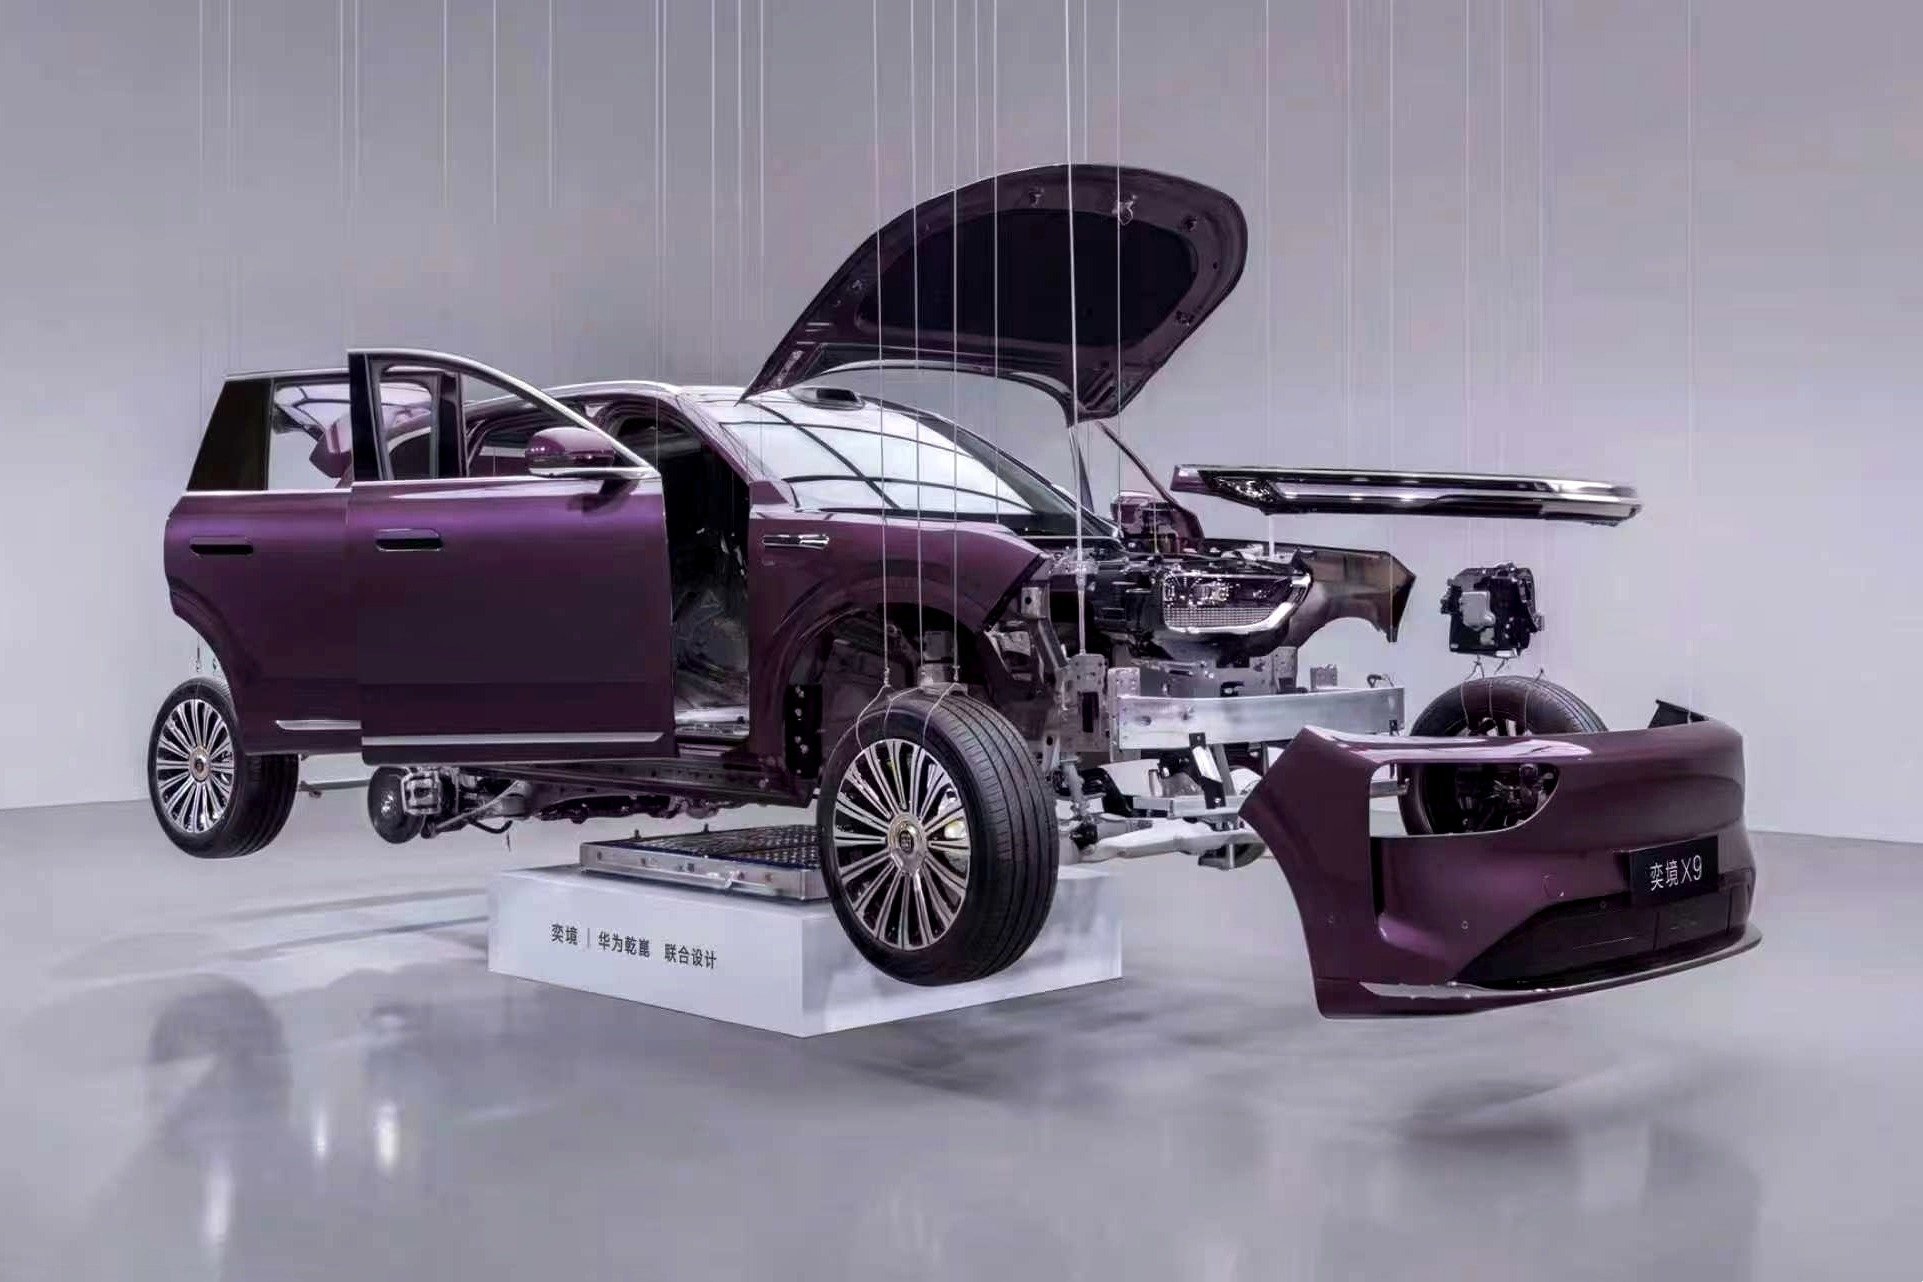
Esto cambia directamente el modelo de desarrollo automovilístico. El ritmo tradicional de "cinco años para afinar una espada" equivale hoy a quedar obsoleto nada más salir al mercado. Las principales automotrices chinas ya han comprimido el ciclo de desarrollo de un vehículo completo a unos veinticuatro meses o incluso menos. Lo que sustenta esta velocidad es la desacoplamiento modular que aportan las plataformas de electrificación: batería, motor y control electrónico se desarrollan en paralelo con interfaces estandarizadas; el desacoplamiento de software y hardware permite que el software se itere sin esperar a la congelación del hardware; y la simulación virtual reduce el ciclo de validación en más del sesenta por ciento.
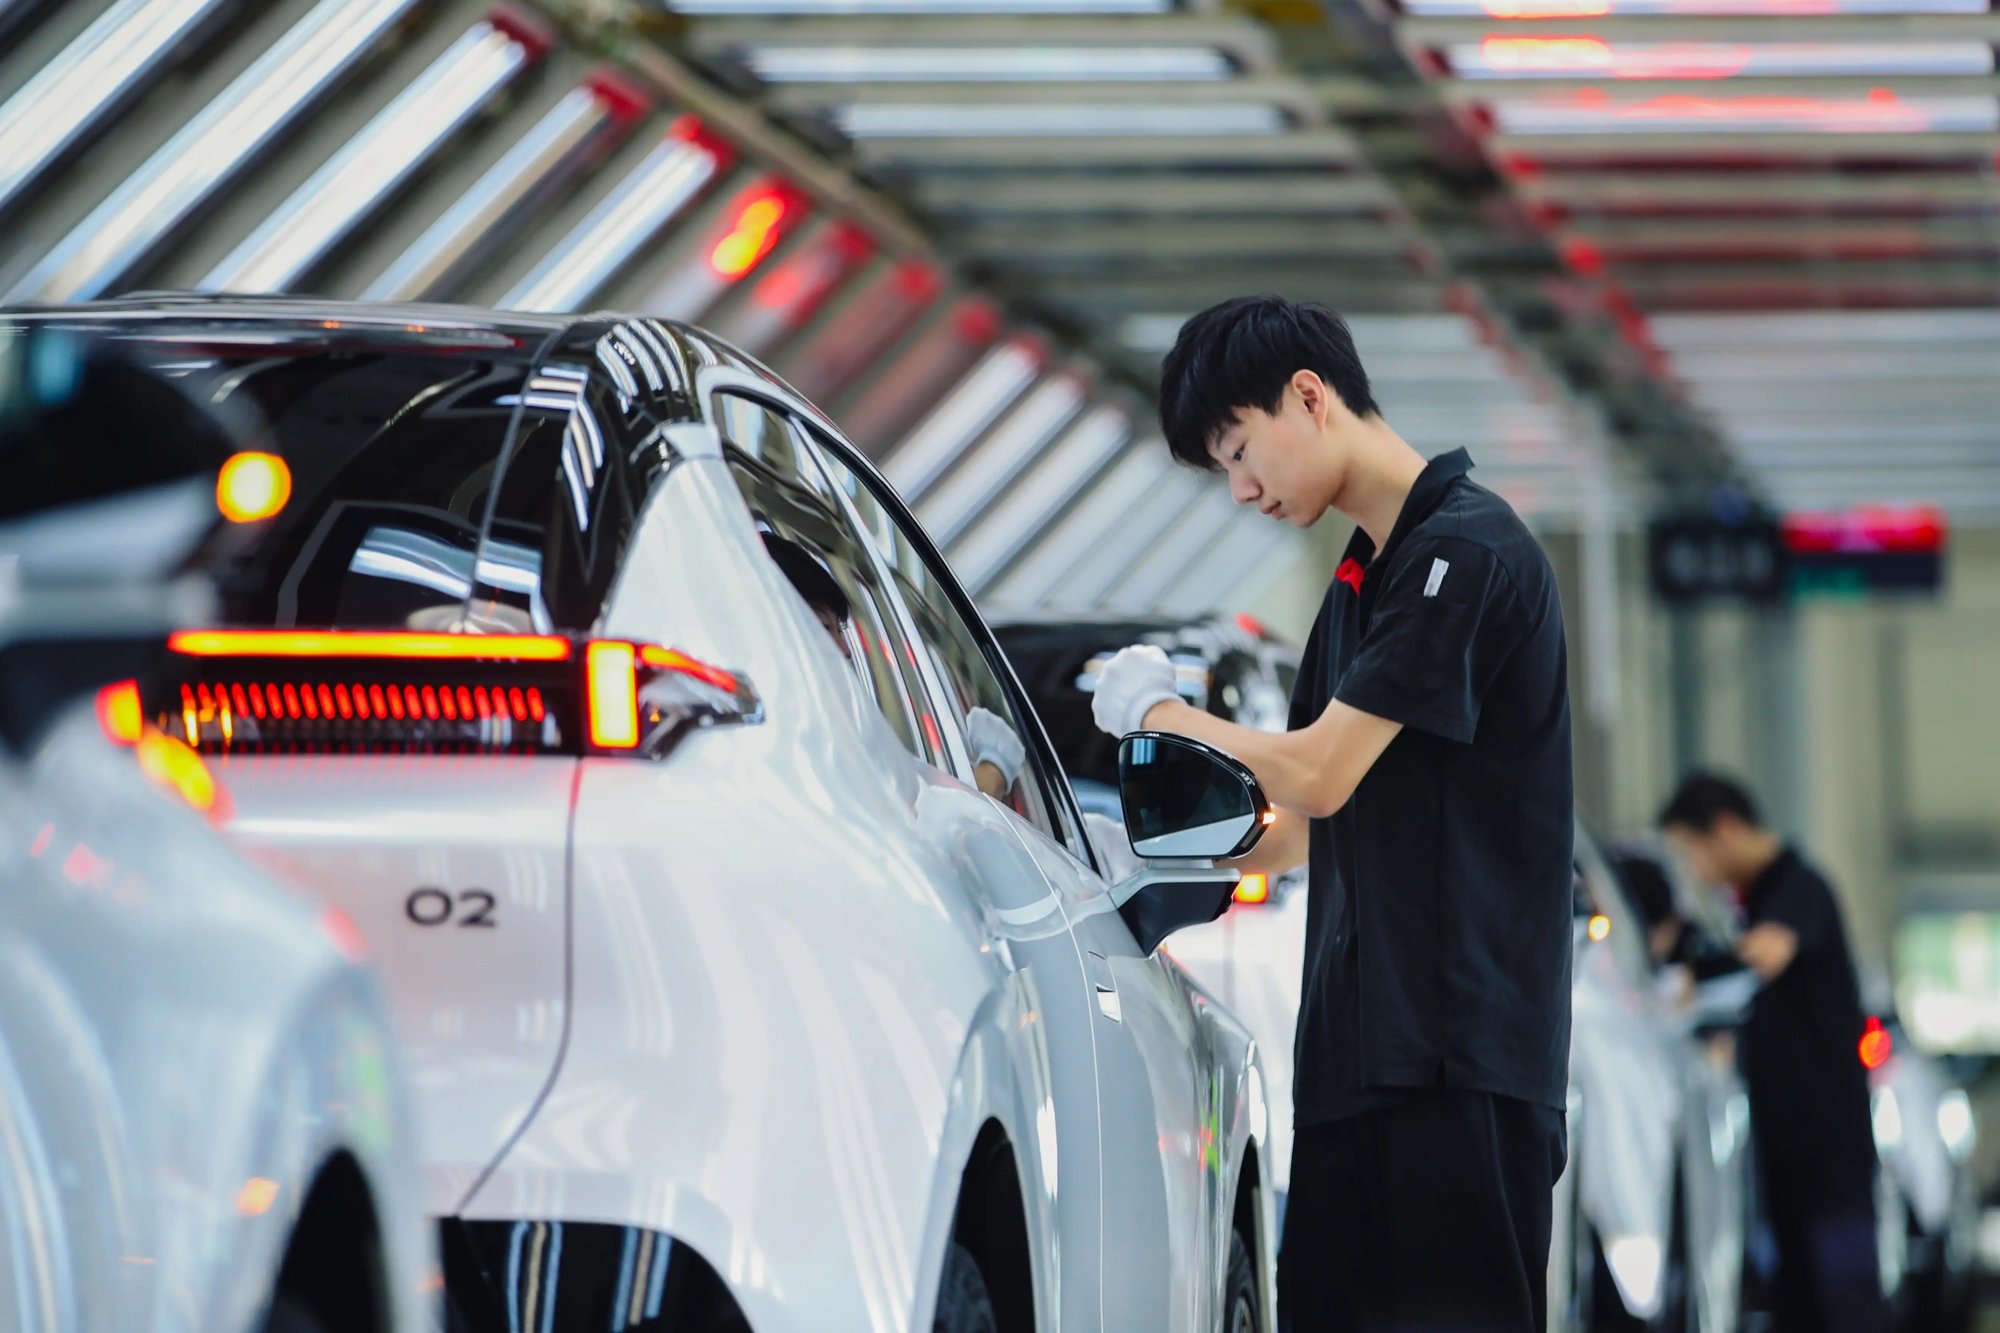
La cadena de suministro, como participante principal, también se ha visto arrastrada de lleno. Antes los proveedores esperaban los planos para empezar a trabajar; ahora deben intervenir en la cocreación desde la fase de diseño conceptual, con desarrollo anticipado de utillajes y moldes. Cuando los fabricantes de vehículos comprimen el ciclo de I+D a unos veinte meses, el eslabón más lento de la cadena de suministro se convierte en el cuello de botella de todo el sistema, y nadie quiere ser el último. La agilidad de los proveedores ha pasado de ser un valor añadido a un requisito de entrada para seguir en la mesa.
Para cerrar
Desde la perspectiva del usuario, el beneficio tangible de esta transformación es que cada dos o tres años se puede disfrutar del dividendo del salto tecnológico, sin necesidad de esperar a que el coche se deseche para cambiarlo. Pero la otra cara de la moneda es el aumento del número de recalls y la caída de los beneficios del sector. Zhidiancheshi considera que el I+D automovilístico puede acelerarse, pero no puede tomar atajos; los verdaderos ganadores del futuro serán aquellas empresas que, siendo "rápidas", salvaguarden la calidad, la rentabilidad y la sostenibilidad del talento.


